
IRP계좌 — 숫자로 먼저 확인할 것
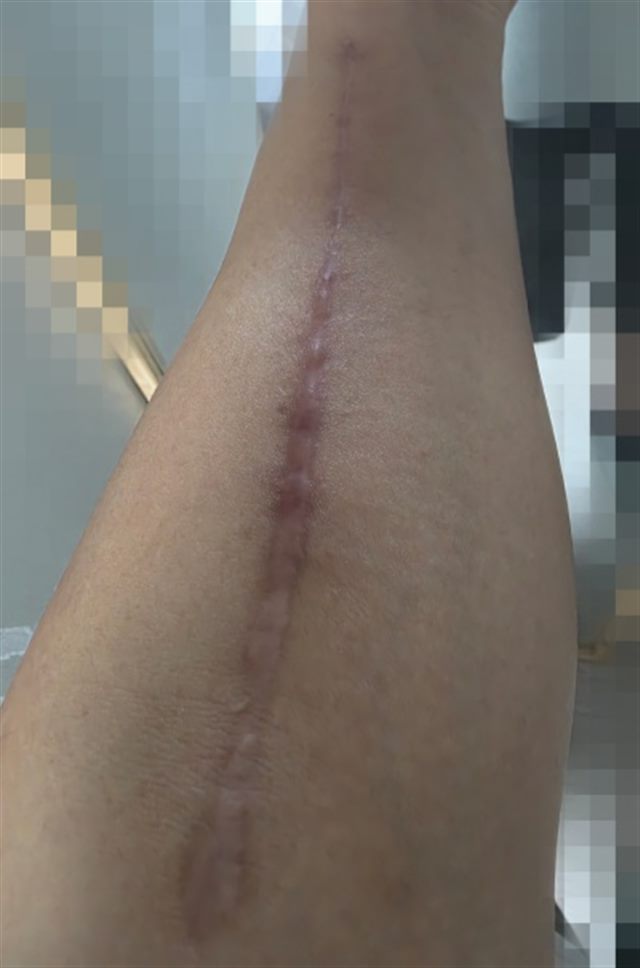
매달 꼬박꼬박 들어오던 월급이 내일 당장 끊긴다면, 당신의 노후 준비는 안전합니까? 당장 눈앞의 생활비를 걱정해야 하는 상황이 오면 세액공제나 연금 같은 자산 관리는 먼 나라 이야기처럼 느껴지기 마련입니다. 하지만 인생의 큰 위기가 닥쳤을 때 가장 먼저 무너지고 가장 뼈아프게 다가오는 것은 결국 준비되지 않은 은퇴 자금입니다. 저 역시 갑작스러운 관상동맥우회술이라는 큰 수술을 받고 직장을 잃었을 때, 모아둔 돈이 없어 막막했던 경험이 있습니다. 다행히 삼성생명 실손보험으로 약 3천만 원을 받아 급한 고비는 넘겼지만, 치아보험이 없어 임플란트 비용으로 큰 돈을 지출하며 준비 없는 삶의 무서움을 뼈저리게 배웠습니다. 이때 무너진 살림을 다시 세우며 재테크를 처음부터 다시 공부했고, 노후의 안전판으로서 IRP(개인형퇴직연금) 계좌의 가치를 재발견하게 되었습니다. 이 글은 단순한 상품 소개가 아닙니다. 직접 삶의 바닥을 경험하고 재테크를 다시 공부한 관점에서, IRP 계좌를 어떻게 활용해야 실질적인 삶의 방어벽을 세울 수 있는지 구체적인 기준과 실전 포인트를 공유합니다. 1. 위기 끝에 다시 세운 재정 기준, 왜 IRP 계좌여야 하는가 직장을 잃고 소득이 끊겨보면 돈을 '버는 것'보다 '지키는 것'이 얼마나 중요한지 알게 됩니다. 소득이 있을 때 세금을 줄이고, 그 줄인 돈을 굴려 자산을 만드는 시스템을 구축해야 합니다. IRP(Individual Retirement Pension, 개인형퇴직연금)는 바로 그 시스템의 핵심에 있는 계좌입니다. IRP는 근로자, 자영업자, 공무원 등 소득이 있는 사람이라면 누구나 가입하여 노후 자금을 스스로 적립하는 퇴직연금 계좌입니다. 국가에서 이 계좌를 장려하는 이유는 명확합니다. 국민 스스로 노후를 준비하도록 돕기 위해 강력한 세제 혜택을 부여하는 것입니다. 직장을 잃고 재취업을 준비하거나 프리랜서로 전향했을 때, IRP 계좌는 세금 유예와 세액공제라는 강력한 무기로 내 자산이 무분별...

